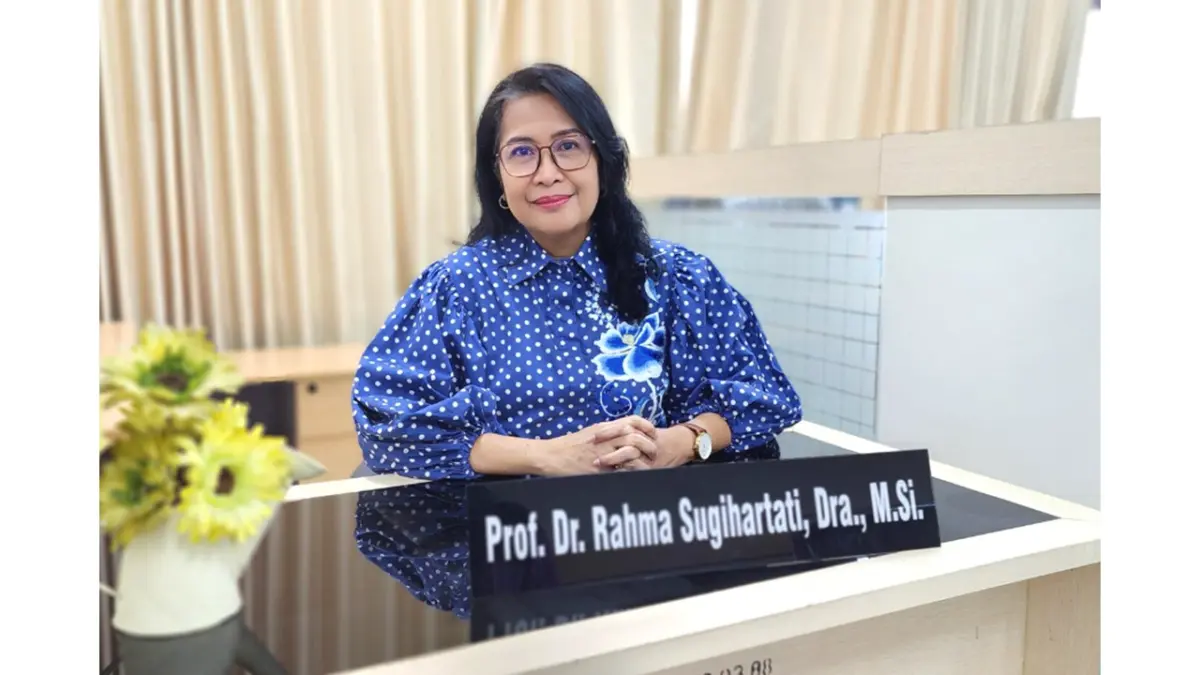
Oleh: Rahma Sugihartati
Guru Besar Sains Informasi FISIP
Kepala Perpustakaan Universitas Airlangga
Era digital menawarkan berbagai kemudahan bagi masyarakat untuk mencari sumber-sumber permodalan. Tetapi, di saat yang sama kehadiran berbagai platform pinjaman digital ternyata berisiko menjerumuskan masyarakat dalam aktivitas yang keliru. Tanpa didukung edukasi dan literasi keuangan yang memadai, kemudahan mengakses pinjaman digital bukan tidak mungkin menyebabkan masyarakat terperangkap dalam jerat pinjaman konsumtif.
Studi Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (FEB UI) di bulan September 2026 berjudul Dampak Sosial dan Ekonomi Kredivo yang melakukan survei kepada 827 responden menemukan, sebanyak 57 persen dari total sekitar 13 juta nasabah Kredivo pada 2025 merupakan pengakses kredit pertama, naik 10 kali lipat dibandingkan pada 2019. Kini, pada 2025, 1 dari 6 pengguna aktif tergolong sebagai pengakses kredit pertama. Dari temuan itu, sebesar 57 persen merupakan generasi muda atau berusia di bawah 30 tahun dan 48 persen di antaranya perempuan. Di sisi lain, sebanyak 96,9 persen pinjaman disalurkan kepada segmen mikro dengan profil 40,6 persen di antaranya mengaku baru pertama kali mengakses kredit.
Ketika banyak masyarakat kesulitan mendapatkan layanan pinjaman secara optimal (underserved), kehadiran platform pinjaman digital menjadi tawaran dan kesempatan tersendiri yang menjanjikan. Para perempuan, generasi muda, dan pelaku UMKM yang selama ini merupakan kelompok yang paling sulit dijangkau sistem keuangan formal, mereka justru menjadi bagian signifikan dari penerima akses kredit pertama dari platform pinjalan digital. Masalahnya sekarang adalah: apakah kemudahan meminjam ke berbagai platform digital diikuti oleh pemanfaatannya yang mendukung pengembangan kegiatan produktif masyarakat? Pertanyaan ini perlu dikaji lebih mendalam.
Terjerumus
Berbeda dengan kebiasaan di masa lalu di mana jika seseorang kehabisan uang di akhir bulan dan membutuhkan uang untuk membiayai keperluannya dapat meminjam ke kerabat sambil menahan malu, atau mendatangi pegadaian. Saat ini, semua kendala psikologis dan birokratis itu tidak lagi berpengaruh. Tidak perlu menahan malu untuk meminjam ke kerabat atau tetangga. Di masyarakat kini telah hadir sebuah ekosistem keuangan bernama pinjaman digital atau pinjaman online yang menawarkan pinjaman dana segar dalam hitungan menit, hanya bermodalkan kartu identitas dan swafoto wajah.
Tidak ada kontak langsung secara personal. Semua permintaan pinjaman dilayani secara online. Asalkan memiliki identitas diri, memiliki gadget dan dapat mengakses platform yang dibutuhkan, siapa pun kini dengan mudah mendapatkan dana yang segar melalui pinjaman digital. Persoalannya justru terjadi karena di balik berbagai kemudahan yang ditawarkan, keterlibatan masyarakat pada pinjaman digital ternyata menyimpan efek samping yang berbahaya.
Data menunjukkan bahwa sebagian besar pemanfaatan pinjaman digital di Indonesia justru mengalir ke sektor kebutuhan konsumtif, bukan produktif. Masyarakat yang mengkases pinjaman digital, mereka tidak sedang meminjam uang untuk modal usaha membuka atau mengembangkan toko kelontong, melainkan untuk membeli gawai terbaru, tiket konser, pakaian bermerek, atau sekadar menambal gaya hidup yang kian hari kian menuntut. Pinjaman digital dewasa ini telah bertransformasi dari sekadar inovasi finansial menjadi sebuah jebakan psikologis sistemik yang mengintai kelas pekerja dan generasi muda.
Kelompok masyarakat yang selama ini kurang terlayani dalam sistem pinjaman perbankan resmi, sering kali merasa dimanjakan dengan kemudahan yang ditawarkan pinjaman digital. Tetapi, yang dilupakan ketika anak muda, perempuan dan orang-orang yang kini banyak terjerumus meminjam di platform pinjaman digital itu ternyata rentan dan mudah tergoda memanfaatkan pinjaman yang diperoleh untuk hal-hal yang konsumtif. Mengapa masyarakat begitu mudah jatuh ke dalam pelukan pinjaman digital untuk kebutuhan konsumtif? Jawabannya kompleks, yakni jalinan rumit antara fenomena sosial, psikologi manusia, dan agresivitas industri teknologi finansial.
Pertama, karena dorongan dan perkembangan budaya Fear of Missing Out (FOMO) yang diamplifikasi oleh media sosial. Setiap hari, lini masa kita dibombardir oleh standar hidup orang lain yang tampak sempurna: liburan mewah, minum dan makan di berbagai café merwah, dan pakaian modis. Hal ini memicu hasrat dan kecemasan sosial. Ketika tabungan tidak mencukupi untuk mengejar standar tersebut, platform pinjaman digital hadir sebagai solusi instan. Seseorang tidak lagi melihat uang yang diperoleh dari platform pinjaman digital sebagai utang, melainkan sebagai alat pemuas gengsi yang harus segera dipenuhi. Alih-alih bersikap prihatin dan hati-hati mengelola keuangan, di banyak kelompok masyarakat mereka ternyata rawan terjerumus dalam gaya hidup hedonis, dan perilaku konsumtif yang menghabiskan banyak uang.
Kedua, kesenajngan antara penghasilan dan tabungan yang dimiliki dengan tuntutan gaya hidup yang makin menggoda. Upah minimum cenerung stagnan atau hanya merangkak lambat, sementara biaya gaya hidup urban melonjak tajam. Banyak pekerja urban yang sebenarnya memiliki penghasilan pas-pasan, namun terjebak dalam fenomena mantab (makan tabungan) dan bahkan maut (makan utang) hingga akhirnya beralih ke pinjaman digital demi mempertahankan status sosial mereka di mata sesama rekan kerja. Gengsi untuk tidak terlibat dalam aktivitas sosial teman menjadikan masyarakat lalu lupa diri.
Ketiga, berkaitan dengan desain aplikasi pinjaman digital yang atraktif namun manipulatif. Industri bidang keuangan online baru ini seringkali memanfaatkan bias kognitif manusia. Dengan menyamarkan bunga harian yang tampak kecil seperti "hanya 0,1% per hari", mereka mengaburkan fakta bahwa jika diakumulasikan secara bulanan atau tahunan, bunga tersebut sangat mencekik. Ditambah lagi dengan proses kurasi yang instan, otak kita melepaskan dopamin saat pinjaman disetujui, menciptakan ilusi bahwa kita "memiliki uang ekstra," padahal itu adalah beban di masa depan yang sangat berat.
Rentetan Dampak
Pinjaman digital yang belakangan ini makin marak pada hakikatnya adalah bentuk layanan keuangan yang manipulatif, yang memanfaatkan daya tarik visual dari kemajuan teknologi. Ketergantungan masyarakat pada kemudahan yang ditawarkan platform pinjaman digital untuk membiayai kebutuhan konsumtif adalah penyakit modern yang lahir dari perkawinan antara kemudahan digital dan rapuhnya kendali diri.
Untuk dapat keluar dari jebakan kemudahan dan gaya hidup konsumtif masyarakat tentu yang dibutuhkan adalah keberanian untuk berkaca dan mengakui bahwa hidup di bawah bayang-bayang utang demi sebuah gengsi semu adalah bentuk perbudakan modern. Sudah saatnya kita mengambil alih kendali atas dompet dan masa depan kita sendiri, sebelum algoritma pinjol yang menentukan jalan hidup kita.
Satu hal yang perlu disadari masyarakat sebelum terlambat adalah menakar berbagai risiko yang bakal dialami jika masuk dalam perangkap pinjaman digital. Sekali massyarakat masuk dalam perangkap pinjaman digital, maka besasr kmeungkinan itu tidak berhenti hanya pada satu aplikasi. Ketika tenggat waktu pembayaran tiba dan dana di rekening kosong, kepanikan mulai melanda. Di sinilah bencana finansial yang sesungguhnya dimulai, yakni praktik gali lubang tutup lubang.
Masyarakat yang sudah terperangkap pinjaman digital maka ia cenderung akan mengunduh aplikasi pinjol kedua untuk melunasi utang di aplikasi pertama. Pola ini terus berulang hingga mereka terjebak dalam belasan aplikasi sekaligus. Ketika pinjaman digital legal (yang terdaftar di Otoritas Jasa Keuangan/OJK) sudah menolak karena skor kredit yang buruk, maka korban yang sudah putus asa niscaya akan lari ke pinjol ilegal. Pada titik ini, jangan heran jika masalah keuangan akan berubah menjadi bencana karena platform pinjaman digital ilegal biasanya menerapkan bunga tanpa batas, denda akumulatif yang tidak masuk akal, hingga metode penagihan yang tidak manusiawi melalui intimidasi, penyebaran data pribadi, dan teror psikologis kepada seluruh kontak di ponsel korban. Banyak kasus menunjukkan hal ini berujung pada keretakan rumah tangga, kehilangan pekerjaan, depresi berat, bahkan dalam beberapa kasus berakhir tragis: bunuh diri. (*)
Editor : Arief M